家事関連費の区分とその立証責任
※2025年2月配信当時の記事であり、
以後の税制改正等の内容は反映されませんのでご注意ください。
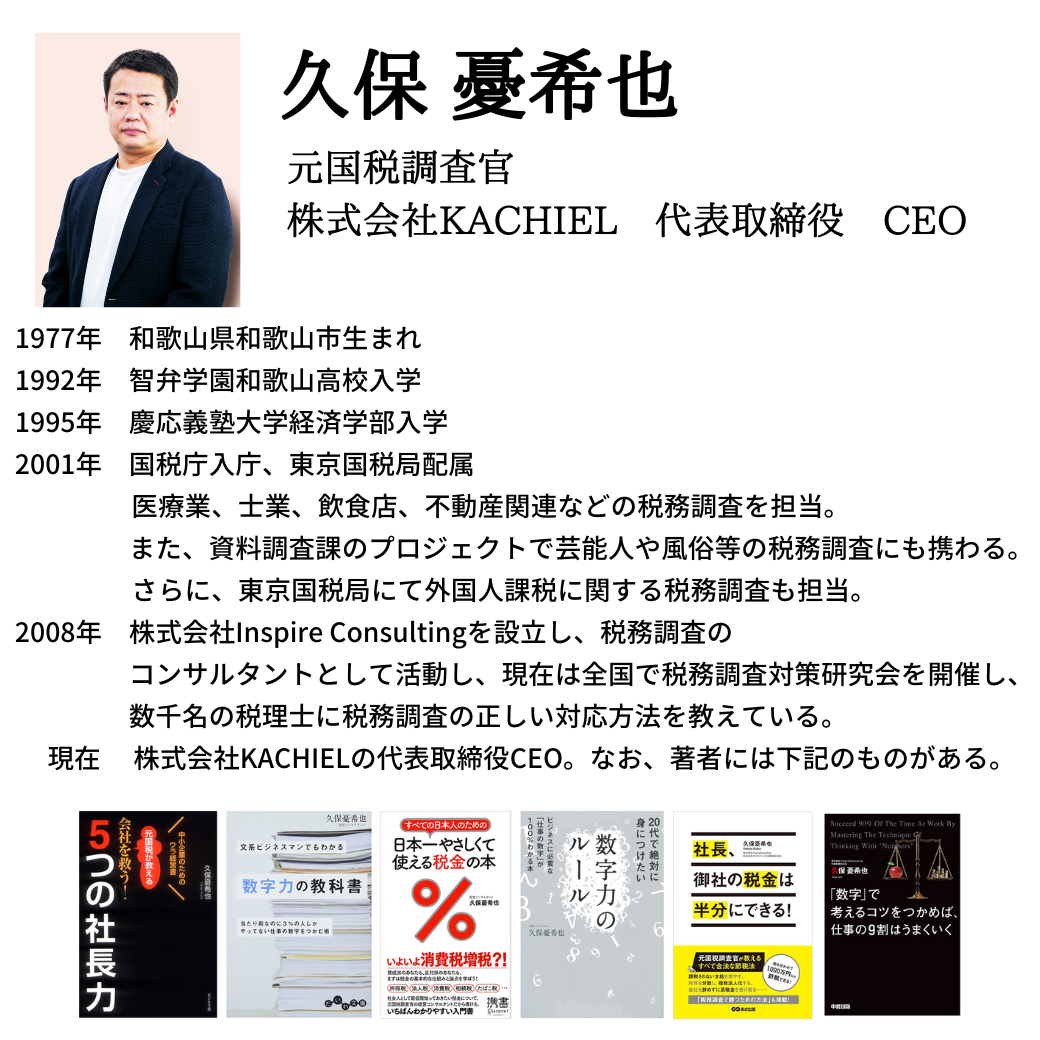
株式会社KACHIELの久保憂希也です。
所得税確定申告の実務において、税務判断で
常に悩ましい論点は、家事関連費を必要経費に
算入するかどうかです。
先日質問・相談を受けた調査事案を紹介します。
・クリニック(個人事業主の医師)
・飲食代やゴルフ代については
家事関連費との指摘を受けた(年400万円)
・調査官は「客観的に説明できる資料を
提示しなければ必要経費にならない」と指摘
この否認指摘の重要な論点としては、
そもそも家事関連費が必要経費になるかについて
立証責任は税務署側にあるのか、もしくは
納税者側にあるのか、という切り分けでしょう。
結論としては、必要経費に関する立証責任は
「原則として」税務署側にあるわけですが、
一方で経費性が曖昧な家事関連費が本当に
必要経費になると主張・立証するためには、
納税者側から証拠資料の提示が必要であり、
経費の具体的内容を疎明しなければなりません。
ですから、上記調査官の指摘論拠は正しく、
家事関連費を必要経費と反論するためには、
領収書等の提示だけではなく、相手方を明かし
業務関連性を説明できる必要があります。
この立証責任の配分については、下記の記事に
根拠を含めて書いていますので参照してください。
「必要経費だと主張するなら納税者に立証責任!?」
https://kachiel.jp/?p=35663
また、不動産所得者に関する家事関連費において、
「自動車関係費用」「接待交際費」の経費性を
争った公開裁決事例として
「請求人が支出した自動車関係費等は、
不動産貸付業務の遂行上必要であった部分を
明らかにすることができないから、必要経費の
額に算入することはできないとした事例」
(平成30年2月1日公開裁決事例)
https://www.kfs.go.jp/service/JP/110/08/index.html
もあって、必要経費を否認されています。
税理士・会計事務所の顧問先(個人事業主)に
対する現実的な対応としては、
・家事関連費を必要経費として申告する
(領収書等はきちんとあることが前提)
・ただし顧問先には「経費性が曖昧な支出に
ついては、税務調査で相手方などを明かすなど
経費性をきちんと説明できないと否認される
リスクは高いですよ」と事前に注意喚起する
すべきでしょう。
最後になりますが、家事関連費がいわゆる
「50%ルール」に基づいて必要経費になる
という考え方を間違って理解している
税理士・会計事務所も多いように思います。
この「50%ルール」については、
下記2つの記事で詳細に解説していますので、
併せて参考にしていただければと思います。
「業務使用割合50%以上なら必要経費になるのか?」
https://kachiel.jp/?p=35634
「業務用・家事費の区分が曖昧な必要経費の考え方」
https://kachiel.jp/?p=38809
※ブログの内容等に関する質問は
一切受け付けておりませんのでご留意ください。
著者情報