税務調査初日前の元帳提出要請にどう対応すべきか?
※2025年3月配信当時の記事であり、
以後の税制改正等の内容は反映されませんのでご注意ください。
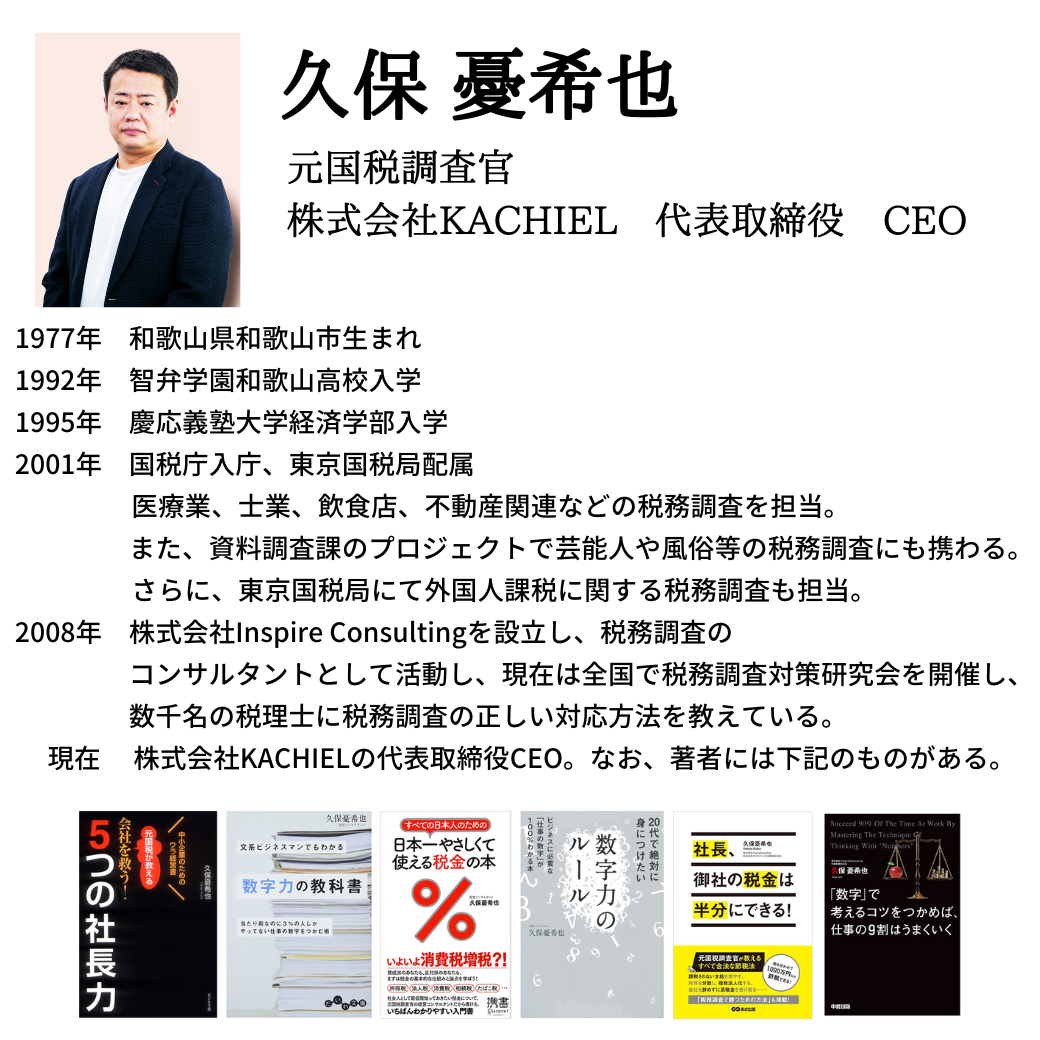
株式会社KACHIELの久保憂希也です。
最近の税務調査に関する質問・相談で多くなったのは、
「事前通知の段階で、調査日(臨場日)前に
元帳の提出を要請されたのですが、どのように
対応すべきか?」という論点です。
調査官側からすると、調査前に元帳等の資料を
一通り確認しておくことで臨場の日数は減り、
調査効率が上がるということでしょうが、
納税者(顧問税理士)側から考えると、
調査官が精査する時間が長くなるわけですから、
否認指摘のリスクは上がるデメリットが明確で、
事前提出に応じるメリットがあるとすれば、
臨場の日数・時間が減ることくらいでしょうか。
特に昨今は、調査官が当たり前のように
調査初日前の元帳提出要請をしてくる、さらには
この要請を断ると高圧的な態度を示す調査官もいる
ようですので、この論点を理解する必要があります。
さて、結論からお伝えすると、調査前の元帳提出は
あくまでも【任意】ですから断ることができます。
論理的には下記が正しい理解となります。
税務調査は(正確には質問検査権の行使は)
原則として事業所等に調査官が臨場し、
その場で元帳・資料等を確認すること
⇒
その場でコピーして税務署に持ち帰るのであれば、
返還を要しないので下記の留置きに該当しない
(ので、応じる義務がある)
⇒
原本・現物を税務署に持ち帰る行為は
留置きに該当するので納税者の任意
(事務運営指針第2章3(4))
https://www.nta.go.jp/law/jimu-unei/sonota/120912/index.htm
⇒
要請された元帳が紙ではなくデータであった場合、、
そもそもデータの提出義務はない(任意)
「税務調査で会計データは提出義務があるのか?」
https://kachiel.jp/?p=37307
以上から、調査【前】の元帳提出はあくまでも
調査官の要請(=お願い)であって、
応じる義務はないことになります。
一方で、調査前の元帳提出要請を断った場合、
調査官が食い下がってくるケースも
想定されますが、そのような場合は、
「調査前の元帳提出は任意ですか?強制ですか?」
「任意であれば、あくまでも納税者(顧問税理士)の
判断なので、事前の元帳提出には応じません」
「質問検査権(受忍義務)の範囲内というので
あれば、その法的根拠を明示してください」
などの主張(あえての質問)が有効でしょう。
事前の元帳提出要請にあえて応えるメリットは
臨場日数・時間が減ることなのですが、一方で
調査初日前までに自主修正申告することによって
加算税率を下げる(過少申告加算税が10%⇒5%、
重加算税が35%⇒0%)行為が制限されてしまう
というリスクがあり、これを認識していない
税理士・会計事務所も多いです。
次回の本ブログでは、調査初日前に
元帳を提出することによって調査開始日が
前倒しになってしまうリスクを解説します。
※ブログの内容等に関する質問は
一切受け付けておりませんのでご留意ください。
著者情報